


Wie lange muss Ihre Altersvorsorge reichen?
Weil die Lebenserwartung weiter steigt, muss die angesparte Summe Ihren Lebensstandard im Alter für viele Jahre sichern. Mit dem Lebenserwartungsrechner von MLP gewinnen Sie eine erste Einschätzung und leiten daraus ab, wie viel Vorsorge für Sie sinnvoll ist.
Unser Tipp: MLP Beratung zur Altersvorsorge
Welche Altersvorsorge zu Ihnen passt, hängt von vielen Faktoren ab: Ihrem Einkommen, Ihrer Lebensphase, Ihrer Risikobereitschaft und Ihrer bereits bestehenden Absicherung. Weil die drei Säulen zusammenspielen, entfaltet eine Beratung zur Altersvorsorge ihren Nutzen vor allem dann, wenn sie alle Bausteine gemeinsam betrachtet. MLP Beraterinnen und MLP Berater unterstützen Sie dabei unter anderem in folgenden Bereichen:
- Bedarfsanalyse: gemeinsame Bestandsaufnahme Ihrer Situation, Ihrer Vorsorgeziele und Ihrer bestehenden Absicherung, um Lücken und Handlungsbedarf zu erkennen
- Passende Lösung: Prüfung geeigneter Vorsorgeformen über den Marktzugang zu vielen Anbietern und Unterstützung bei der Auswahl
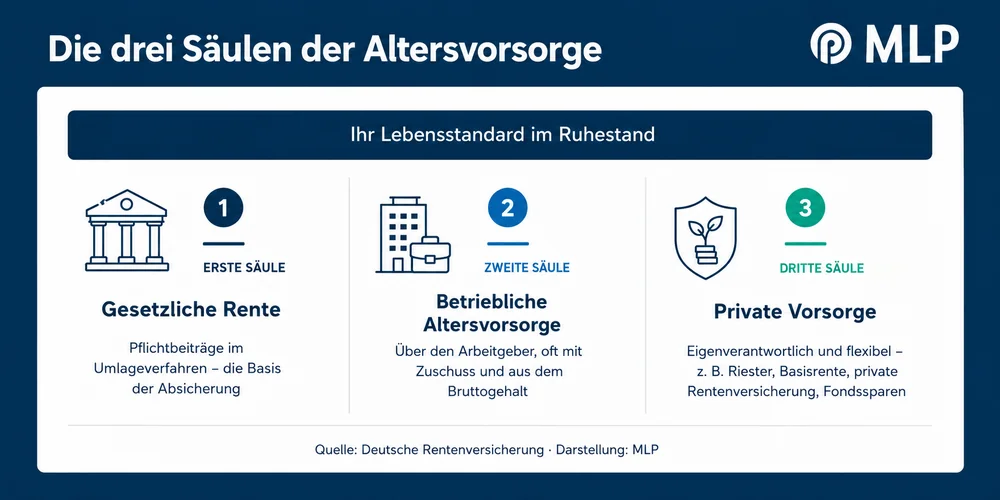
- Ganzheitliche Betrachtung: Einordnung von gesetzlicher, betrieblicher und privater Vorsorge in ein stimmiges Gesamtkonzept
- Langfristige Begleitung: Anpassung Ihrer Vorsorge, wenn sich Ihr Leben verändert, etwa bei Familienzuwachs, Jobwechsel oder dem Übergang in den Ruhestand
Für den langfristigen Vermögensaufbau mit Fonds steht Ihnen über das Vermögensmanagement von MLP eine Anlageberatung offen, die zu Ihren Zielen passt. Die Entscheidung über Ihre Anlage treffen dabei immer Sie selbst.
Häufige Fragen zum Thema Altersvorsorge
Der passende Betrag hängt von Ihrem Einkommen, Ihrem Alter und Ihrer bereits bestehenden Vorsorge ab. Wichtiger als eine feste Prozentzahl ist, überhaupt regelmäßig einzuzahlen und den Beitrag mit steigendem Einkommen anzupassen.
Eine pauschale Antwort gibt es nicht, denn der nötige Betrag hängt von Ihrem Alter beim Start, der Laufzeit und der gewählten Vorsorgeform ab. Je früher Sie beginnen, desto geringer ist der nötige Monatsbeitrag, weil der Zinseszinseffekt länger wirkt. Eine individuelle Berechnung im Rahmen einer Beratung zeigt, welcher Beitrag in Ihrem Fall für eine Zusatzrente von 1.000 € nötig ist.
Selbstständige zahlen häufig nicht in die gesetzliche Rentenversicherung ein und sollten ihre Vorsorge daher besonders bewusst aufbauen. Für Selbstständige kommt häufig die Basisrente (Rürup-Rente) in Betracht, weil sich die Beiträge steuerlich als Sonderausgaben absetzen lassen. Auch das 2027 startende Altersvorsorgedepot bringt für Selbstständige sowie Freiberuflerinnen und Freiberufler eine neue staatliche Fördermöglichkeit; daneben stehen flexible private und fondsgebundene Lösungen. Welche Kombination passt, hängt von Einkommen, Steuersituation und Sicherheitsbedürfnis ab.
Ja, die Kombination mehrerer Bausteine ist sogar der Regelfall. Gesetzliche Rente, betriebliche Altersversorgung und private Vorsorge ergänzen sich im Drei-Säulen-Prinzip. Auch eine Berufsunfähigkeitsversicherung kann auf Wunsch ergänzt werden.